Polacy trzymają gigantyczne kwoty na kontach. Dlaczego kapitał wciąż leży bezczynnie?
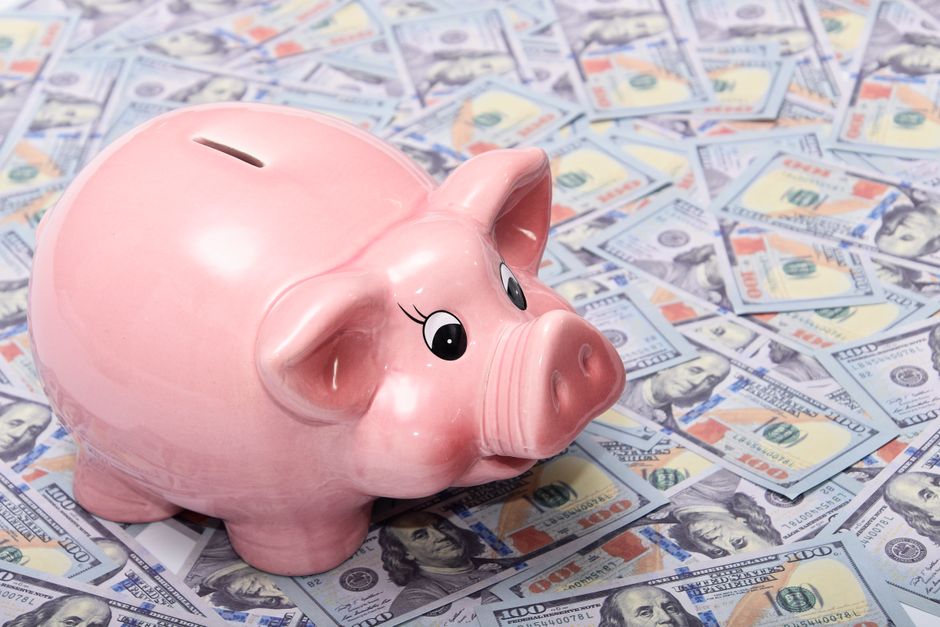
Rozmowy o oszczędzaniu w Polsce bardzo często krążą wokół tych samych, bezpiecznych schematów. Z najnowszych danych i analiz rynku finansowego wynika jednak ciekawy wniosek: choć chętnie deklarujemy odkłamywanie pieniędzy na czarną godzinę, sposób, w jaki zarządzamy kapitałem, wciąż pozostawia wiele do życzenia. Według statystyk Polskiego Funduszu Rozwoju oraz cyklicznych raportów bankowych, łączna wartość aktywów finansowych polskich gospodarstw domowych przekroczyła astronomiczną granicę 3,5 biliona złotych. Suma robi wrażenie, ale wystarczy rzut oka na jej strukturę, by zauważyć pewien paradoks.
Główna część tych pieniędzy, bo aż ponad połowa, spoczywa na tradycyjnych kontach osobistych, nisko oprocentowanych lokatach lub po prostu w gotówce. Przeciętny Kowalski woli trzymać środki pod ręką, obawiając się ryzyka i skomplikowanych instrumentów finansowych. Taka strategia daje doraźny komfort psychiczny, ale na dłuższą metę przypomina trzymanie lodówki na słońcu. Inflacja robi swoje, a kapitał, który nie pracuje, z biegiem czasu traci na realnej wartości.

Co mówią o nas badania?
Z niedawnych badań społecznych, takich jak „Portret Finansowy Polaków” realizowany m.in. we współpracy z PKO Bankiem Polskim, wynika, że blisko 80 proc. z nas posiada jakiekolwiek oszczędności. Regularnie odkłada je jednak nieco mniej niż połowa społeczeństwa. Co ciekawe, w podejściu do domowego budżetu widać wyraźny podział. Mężczyźni częściej decydują się na bardziej zróżnicowane inwestycje w akcje czy obligacje, podczas gdy kobiety częściej stawiają na bezpieczne, klasyczne depozyty bankowe.
Eksperci rynkowi zwracają uwagę na jeszcze jeden powszechny problem: błędne oszacowanie własnej odporności na ryzyko. Wiele osób pod wpływem emocji lub nagłych nagłówków w mediach wchodzi w instrumenty, których mechanizmów do końca nie rozumie, albo z kolei panicznie unika jakichkolwiek rynkowych ruchów. Braki w podstawowej edukacji finansowej sprawiają, że utrwalamy nawyki drogie w skutkach – wolimy trzymać pieniądze na rachunkach bieżących, zamiast stopniowo budować długoterminową poduszkę bezpieczeństwa.
Jak podejść do tematu inaczej?
Skuteczne oszczędzanie wcale nie wymaga wielkich wyrzeczeń ani dyplomu z ekonomii. Kluczem do sukcesu okazuje się automatyzacja. Ustawienie stałego zlecenia przelewu na konto oszczędnościowe w dniu wypłaty pozwala odłożyć określoną sumę zanim w ogóle zdążymy ją wydać na codzienne, często zbędne przyjemności. Równie istotne jest trzeźwe spojrzenie na własne koszty stałe – od sprytniejszego zarządzania rachunkami za prąd i ogrzewanie przed sezonem zimowym, po rozsądne korzystanie z programów typu cashback przy zakupach internetowych.

Bezpieczeństwo finansowe to maraton, a nie sprint. Zamiast czekać na idealny moment, który zazwyczaj nigdy nie nadchodzi, lepiej zacząć od małych kroków: policzenia rzeczywistych wydatków z ostatnich miesięcy i odłożenia pierwszej, realnej rezerwy, która nie zniknie przy najbliższej niespodziewanej awarii pralki czy wizycie u lekarza.
Źródło: businessinsider.com.pl
